News02


一般在德国设立公司较为经常采用的形式是有限责任公司的形式,即GmbH。根据德国商法典(HGB)的规定,有限责任公司有一些财务义务是必须履行的,这是作为公司经理人必须了解的信息,以避免因未及时履行义务而导致严重的后果。因为公司规模大小直接影响公司责任义务的范围,在介绍具体的义务之前,我们先简单说明一下德国有限责任公司的规模划分。在最后,我们还会再介绍一下电算化入账如何操作。
一. 德国有限责任公司的规模划分
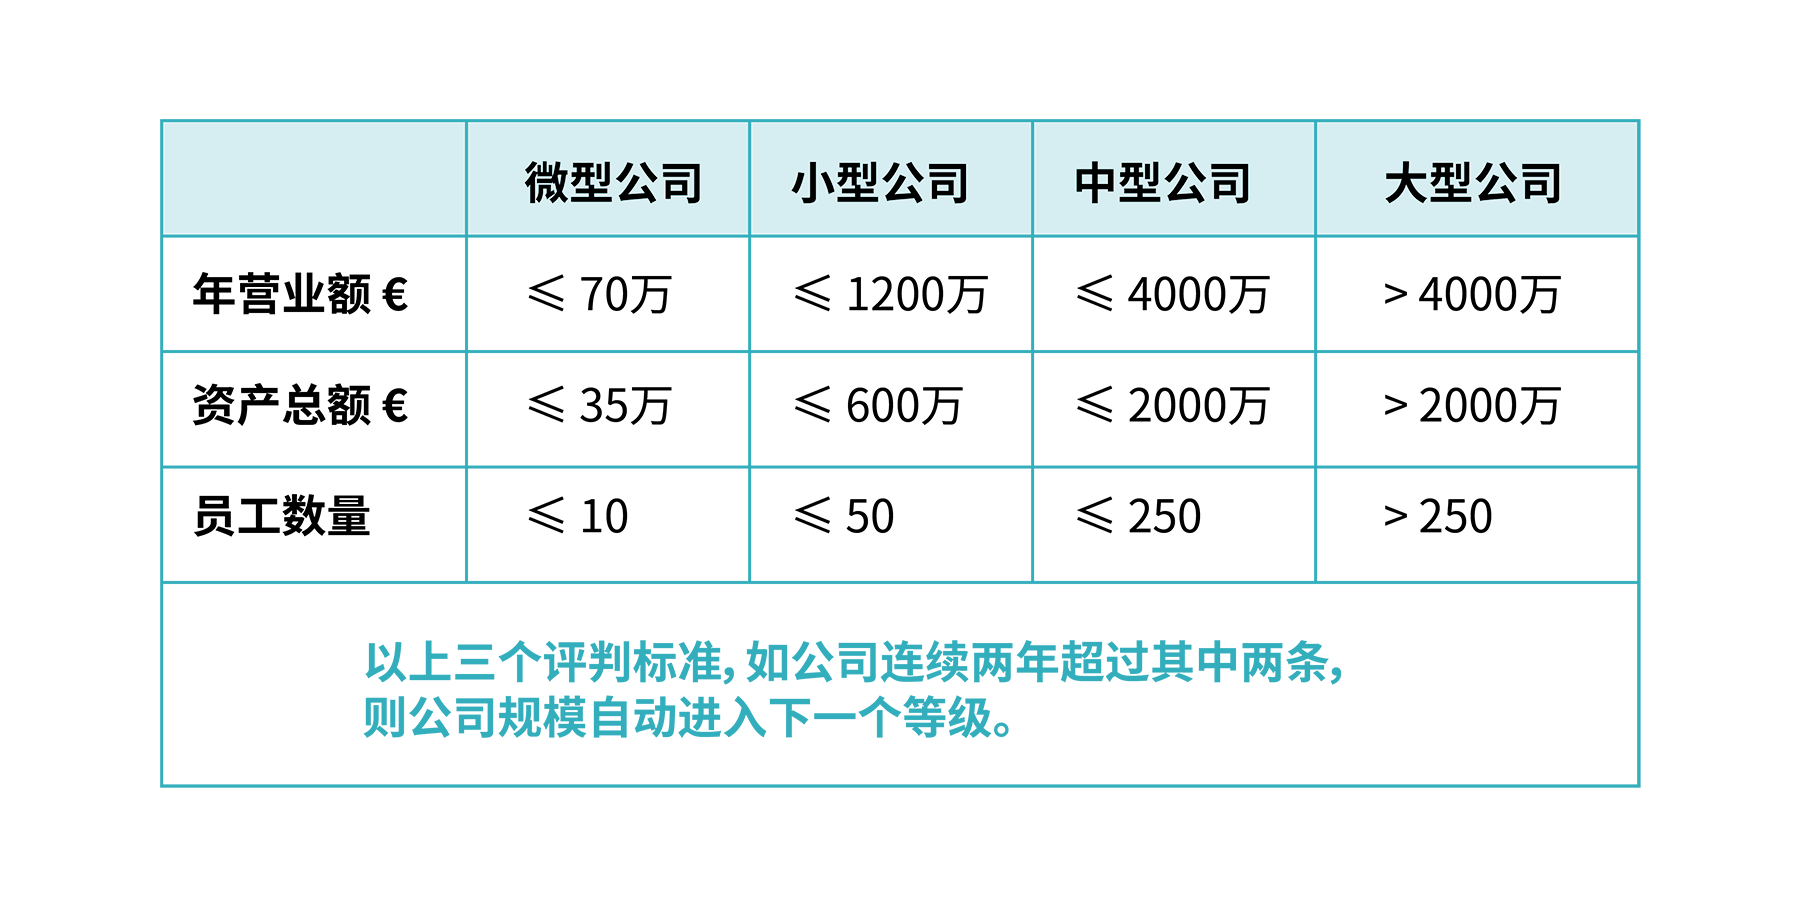
按照德国商法典第267条第1款的规定,公司根据其资产总额,年营业额以及员工数量,可以分成三个规模:小型,中型和大型。根据我们的经验,公司成立初期大多可以归入微型或小型规模。因此,下面我们主要就以微小型有限责任公司为例为您做详细讲解公司的财税义务。
二.德国有限责任公司(GmbH)有哪些必须履行的财税方面的义务?
1. 会计簿记义务(Buchführung)
符合德国会计通用原则的会计簿记(GoB)是所有在德国从事商业活动的企业必须履行的义务之一,无论其规模大小。
- 包括内容:日常的会计分类记账和增值税申报事项。
- 记账申报期限:按照税法规定,当月的账目最晚应在下一个月的10号之前簿记完成并申报增值税。如您委托了税务师帮助报税,一般为了让您有充足的时间整理账单理清账目,税务师会为您向税务局再申请最多一个月的延期,即当月的账最迟在下下个月的10号之前完成。
- 在此期间您需要做的工作:将贵司一个月下来的发票和单据整理出来,并按照现金账簿,应收单据以及应付单据等归类后发给您的税务师入账和报税。请注意,如果贵司除了使用现金和银行支付外,还涉及Paypal或者Visa方式,那么除了贵司的银行对账单外,Paypal和Visa账户的对账单也是必有的材料。
2. 编制年报以及提交公示的义务(Jahresabschluss und Offenlegung)
在每一个营业年度结束后,公司都有义务就全年业务经营情况以及资产和债务状态做一个总结和呈现。具体包括:
- 通常的年底库存盘货清点
- 编制详细的资产负债表(Bilanz)以及损益表(Gewinn- und Verlustrechnung),资产负债表和损益表是构成年报的最主要内容。
- 此外,根据德国商法典第264条规定,有限责任公司还应制作一个附录(Anhang)以及一份公司情况报告(Lagebericht)。附录是对年报的内容作一定的补充说明,比如所采用的估值方法,资产负债表的编制方法,以及短期债务在总债务中所占比重等等;相对于附录一般由年报编制者(通常为税务事务所)来完成,公司情况报告则大多由公司的经营管理层来负责,因为这更侧重于公司的业务具体流程和企业的经营综合状况。
- 达到一定规模的公司(中等规模或者以上)对已完成的年报和公司情况报告还有提交年终审计的义务(商法典316条)。为了保证审计的公正性,法律规定参与编制年报的人员不可再对年报进行审计。审计工作结束后需制定审计报告。最后,公司必须将年报,附录和公司情况表在该营业年度结束后12个月内提交德国联邦司法部公报处进行告示。
- 对于我们这里关注的小型有限责任公司,鉴于其规模较小,法律给与了一定程度的“减负”:a)资产负债表的形式可以相对简化;b)公司情况表可以不用设立;c)年终审计义务可以免去。
3. 年度税务申报的义务(Steuererklärung)
作为有限责任公司,每年申报年度税务也是必须履行的义务。具体包括:
- 企业所得税和营业税申报。在快报之《有限责任公司须缴的主要税种》 中,我们讲到了在德有限责任公司需要承担的最主要税种是企业所得税和营业税。这两类税加起来约占了30%的比重,它们的征税基础都是根据年度税务报表得出的公司全年的利润额(Steuerbilanz)。不管是企业税还是营业税,平时都是以预估的利润额为基础,按季度进行预缴。等一个营业年度结束之后,公司必须就实际获取的利润向税务局进行申报,以便重新核算应缴的税额,并按照多退少补的原则和预缴税进行核算。
- 年终增值税申报。通常企业每个月都要按照规定申报当月的增值税,但针对整个营业年度还会有一个年度的增值税申报,同样采取多退少补原则。
三.电算化入账
为避免公司文件以及帐单原件在来来回回的邮寄过程中出现损坏甚至丢失,我们全面推行全程电子化的会计记账。客户所需做的只有以下两步:
1. 将当月的会计入账材料做简单的分类:
- 应付单据:所有您收到的账单(除去用现金交易的);
- 应收单据:所有您发出的账单(除去用现金交易的);
- 现金类:所有使用现金进行交易的单据以及相应记录的现金帐簿;
- 银行对账单/Paypal或者信用卡对账单。
- 对特殊情况账单的说明解释
2. 将分类好的单据进行扫描,然后以电子邮件的方式(PDF, DOC, DOCX, XLS, XLSX, ZIP或者图片形式JPEG, TIF, BMP)发给我们入账。
请在每月的15号左右将上一个月的会计入账材料整理好发送给税务师,以便税务师有充足的时间进行入账和增值税申报。